La dernière livraison de La Revue Chaînes de Food Service Vision décrit un marché devenu une véritable industrie avec des enjeux de modèle économique, d’attractivité, d’actionnariat, de stratégies de conquête de clients. Le tout dans un contexte économique complexe.
 Leader de l’intelligence économique dans la filière de la restauration, Food Service Vision vient de publier l’édition 2026 de sa Revue Chaînes, qui dresse un panorama complet de la restauration chaînée en France (situation économique, mouvements capitalistiques, stratégies des enseignes, évolution des offres, expérience client…). Dans une conjoncture plutôt morose, les ventes ont passé le cap des 25 milliards d’euros en 2025 à 25,5 Milliarden, soit une augmentation de 3 % par rapport à 2024. Nous sommes certes loin des performances réalisées entre 2020 et 2022. Trotzdem, depuis 2019 le chiffre d’affaires de la restauration chaînée a progressé de 35 %. Im Jahr 2025, la croissance a été portée par l’effet « parc » (le chiffre d’affaires par point de vente est resté stable) et par l’inflation des cartes alors que la fréquentation affiche un recul de 2 %. Notons que c’est la restauration rapide qui tire la croissance du marché, alors que la restauration à table n’a pas progressé en 2025.
Les quatre tendances de fond
Cette édition de La Revue Chaînes relève par ailleurs quatre tendances. Le portefeuille de marques se consolide et se restructure comme le montre, Zum Beispiel, l’acquisition de l’enseigne lyonnaise Les Burgers de Papa par Bchef, ou celle de Street Bangkok par Bao Family qui a donné naissance au groupe Asian Club. Le marché de la restauration chaînée séduit les investisseurs comme le prouvent les nombreuses opérations de ces derniers mois, à l’instar de Tawila Capital qui a lancé en 2026 Big Canteen et Fatburger. Le choix des acteurs pour la franchise marque leur volonté de croissance rapide et de maillage de leurs territoires. Endlich, le secteur continue d’attirer les enseignes étrangères comme le montrent les implantations de Wingstop (Texas), Tortilla (Vereinigtes Königreich), Holy Burek (Kroatien), ou Chopstick (Vereinigtes Königreich).
Un nombre de points de vente en hausse
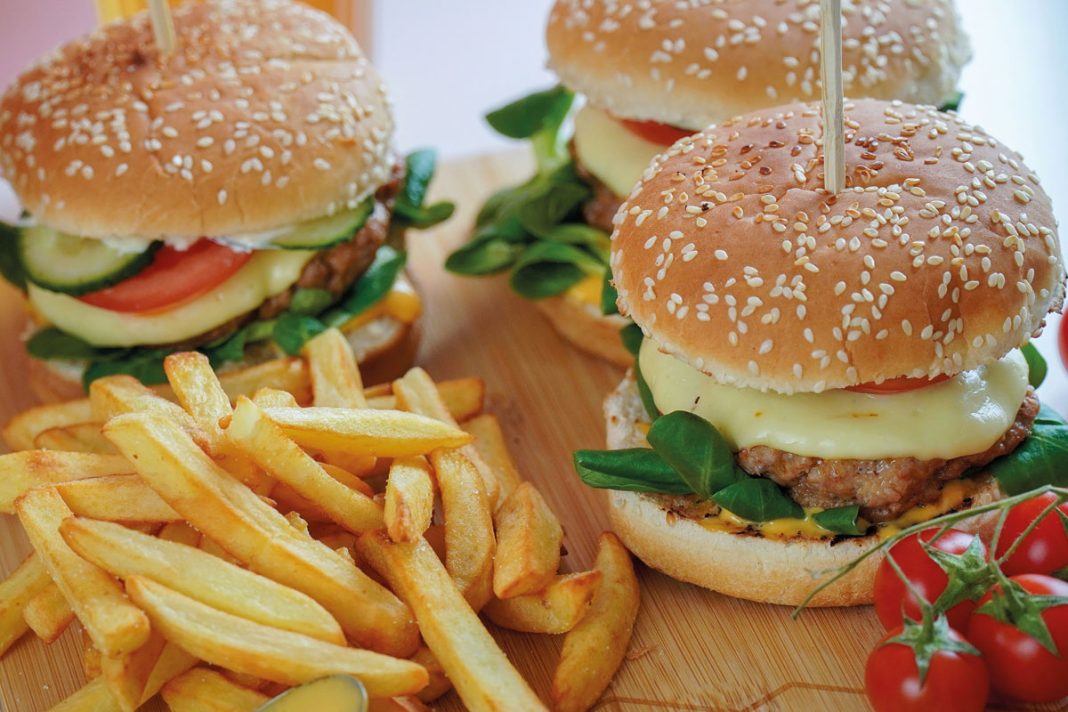
Sur le plan des performances économiques, on observe une assez grande stabilité des segments. Celui du hamburger reste leader incontesté avec 9,2 milliards d’euros de chiffre d’affaires. Suivent la boulangerie-pâtisserie (3,3 Milliarden), la viennoiserie-sandwicherie (1,4 milliard), le fast-food poulet (1,2 milliard), et le grill (1 milliard).
Cela n’empêche pas les enseignes de poursuivre des stratégies d’élargissement de l’offre en proposant des goûts nouveaux et exotiques, des recettes crousty, des offres végétariennes plus gourmandes, ou bien des mini-portions. À noter la part de marché de la boulangerie-pâtisserie chaînée, passée de 11 à 13 % entre 2023 et 2025. La restauration rapide est restée stable à 66 % et la restauration à table a reculé de 23 à 21 %. Le marché est par ailleurs marqué par l’augmentation des points de vente dont le nombre a atteint 20 796 en 2025 contre 17 000 en 2021, soit + 20 %.