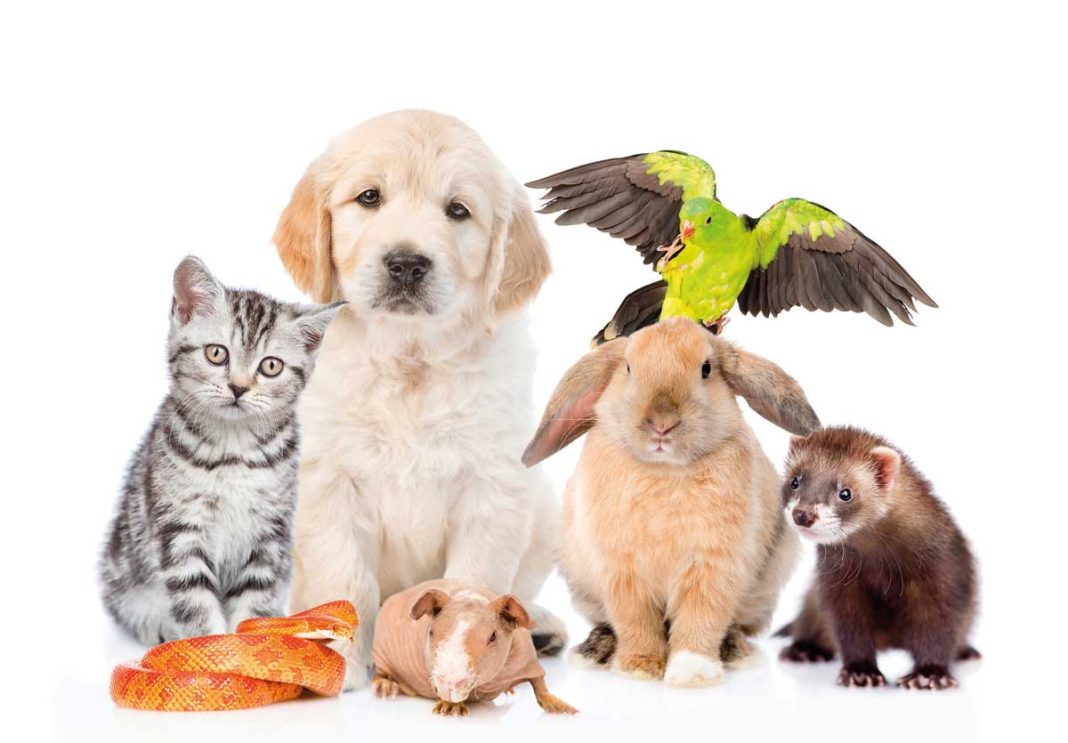
68 millions d’individus, un chiffre d’affaires de 14 milliards d’euros : la récente étude du leader de l’analyse économique Xerfi montre la vitalité du marché français. Elle pointe néanmoins un ralentissement de la croissance après le boom de l’après-Covid.
 L’enquête de Xerfi sur le marché français couvre un large ensemble de dépenses consacrées aux animaux détenus par les ménages : l’alimentation, les accessoires, les produits d’hygiène et de soins, l’assurance santé animale. Elle s’intéresse aussi à plusieurs services spécialisés : les soins vétérinaires, le gardiennage, le toilettage, l’éducation canine, les services funéraires. L’étude, qui passe en revue les principaux acteurs du marché, est illustrée par plusieurs études de cas. L’alimentation demeure le premier segment du secteur, porté par une population record : 16,7 millions de chats, 9,1 millions de chiens, 29,8 millions de poissons ainsi que plusieurs millions d’oiseaux et de petits mammifères. Les ventes dans ce domaine ont atteint 6,3 milliards d’euros en 2025, contre un peu plus de 5 milliards pour les soins vétérinaires. La demande est soutenue par la hausse du nombre d’individus, en particulier des chats, dont la population a bondi de 30 % en 10 ans. Toutefois, le rythme devrait ralentir dans les années à venir : entre 2026 et 2030, les ventes de petfood devraient progresser d’environ 3 % par an en moyenne contre plus de 6 % sur la période 2020-2025. Quant aux dépenses vétérinaires, elles augmenteraient approximativement de 4 % par an contre plus de 8 % durant les cinq années précédentes.
Une croissance ralentie mais durable
Il faut dire qu’entre 2020 et 2025, le marché a bénéficié de circonstances favorables avec une augmentation des adoptions après la crise sanitaire, et des hausses de prix exceptionnelles en 2022 et 2023 sur le petfood (près de 30 %). Le ralentissement prévu est donc d’abord un retour à une certaine normalité. Pour autant, le parc animalier (68,4 millions en 2025) continuera de bénéficier de tendances sociodémographiques porteuses : le nombre de ménages augmente, les foyers sont plus petits, les personnes seules ou les couples sans enfant au domicile accordent souvent une place importante à leur animal.
Petfood : un marché de plus en plus fragmenté
L’étude Xerfi montre que le marché du petfood est beaucoup plus segmenté qu’il y a dix ans. Des marques spécialisées dans la vente en ligne (Ultra Premium Direct, Franklin, ou Caats) ont vu le jour, se positionnant sur des niches avec des promesses de valeur fortes : la fabrication française, la qualité nutritionnelle, les ingrédients naturels, l’alimentation personnalisée, ou encore l’engagement environnemental. Leur succès a mis en évidence l’existence d’attentes de plus en plus pointues chez les propriétaires d’animaux de compagnie. Le petfood entre dans l’ère de la nutrition-santé. La médicalisation des aliments s’accélère pour traiter la gestion du poids, le confort digestif, la santé urinaire, le soutien articulaire, ou encore le vieillissement… En parallèle, les exigences des propriétaires en matière de qualité nutritionnelle se font plus pressantes : la segmentation des produits en fonction de l’âge, du poids, du niveau d’activité physique du chien ou du chat se généralise, tandis que les moments de consommation se multiplient.
La distribution spécialisée gagne du terrain
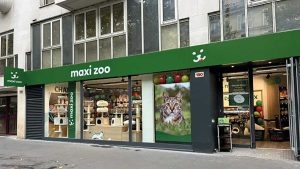
Si les grandes surfaces alimentaires demeurent de loin le premier circuit de distribution avec en valeur 47 % des ventes en 2025, leur poids s’est très légèrement érodé par rapport à 2020 (48 %). Les principaux bénéficiaires de cette redistribution sont les enseignes d’animaleries et les animaleries en ligne : désormais, 32 % des propriétaires de chiens et 24 % des propriétaires de chats les sollicitent pour leurs achats de petfood. Ces enseignes tirent pleinement parti de la montée en gamme des comportements d’achat. Leur capacité à proposer un large éventail de références, des produits techniques et des conseils personnalisés répond aux attentes de propriétaires toujours plus exigeants. Par ailleurs, la quasi-totalité des sites spécialisés proposent une formule d’abonnements sans engagement. Parce que les achats d’aliments pour animaux de compagnie sont par nature très récurrents et évoluent peu dans le temps, les d’abonnements répondent à la quête de praticité des consommateurs. Ajoutons que s’ils offrent des remises, ces sites séduisent encore davantage.
 Une demande de soins en constante augmentation
La France compte plus de 6 000 établissements vétérinaires, dont 20 % appartiennent à un réseau intégré. Xerfi anticipe une progression de la consommation de soins pour animaux d’environ 4 % par an à l’horizon 2030. Cette croissance sera portée par plusieurs tendances structurelles qui devraient soutenir la fréquentation des cabinets et le montant moyen des dépenses par animal. L’espérance de vie des animaux tend à augmenter, ce qui se traduit par un nombre plus important d’animaux âgés, davantage exposés aux maladies chroniques ou aux troubles articulaires. Par ailleurs, l’anthropomorphisation des animaux favorisera un recours plus fréquent aux soins, les propriétaires adoptant une approche plus préventive de la santé animale avec des bilans réguliers, un suivi vaccinal rigoureux, et une prise en charge plus rapide des problèmes de santé. Enfin, l’augmentation des capacités de prise en charge favorisera le développement de l’activité. Le nombre de vétérinaires poursuit en effet sa progression sous l’effet de l’augmentation des capacités de formation et du recrutement de praticiens étrangers, tandis que les groupes vétérinaires modernisent leurs établissements afin d’accueillir davantage d’animaux et de proposer une offre de soins plus complète.